住宅建築費高騰時代の住み替え戦略!売却と中古購入を同時進行で進めるポイント
住宅建築費の高騰や金利動向が落ち着かない中で、新築取得を前提とした住み替え計画に不安を感じていませんか。
こうした環境では、今の自宅を売却しつつ、割安な中古住宅を購入する住み替え戦略が、現実的で柔軟な選択肢として注目されています。
しかし、売却と中古購入を同時進行で進める場合、資金計画やスケジュール管理を誤ると、仮住まいや二重ローンなど思わぬ負担につながることもあります。
そこで本記事では、住宅建築費高騰時代における住み替えの最新動向から、売却と中古購入を同時進行する具体的な進め方、さらにリスクを抑えるためのポイントまで、順を追って整理していきます。
これからの一歩を安心して踏み出せるよう、ぜひ最後まで読み進めてみてください。
住宅建築費高騰時代の住み替え最新動向
近年は建築資材価格や人件費の上昇により、注文住宅や分譲住宅の建築費が大きく高騰していると分析されています。
内閣府などの資料でも、不動産価格の上昇要因として建築費高騰の影響が大きいことが指摘されており、新築取得のハードルは確実に高まっています。
さらに、政策金利の引き上げに伴い住宅ローン金利も上昇基調にあるため、月々返済額の負担感が増し、これまでと同じ予算感覚では希望条件の新築取得が難しくなりやすい状況です。
こうした環境変化が、住み替え計画の前提を見直すきっかけになっています。
その一方で、国土交通省の住宅市場動向調査などによると、住宅取得層の間では既存住宅、いわゆる中古住宅の選択が広がりつつあります。
特に「予算的に中古住宅が手頃だったから」という理由で中古を選ぶ割合が高いことが確認されており、価格面の優位性が住み替えニーズを後押ししています。
現在の住まいを売却し、その売却代金や自己資金を活用して中古住宅を取得する方法であれば、新築より総費用を抑えながら立地や広さの希望を満たしやすくなります。
ただし、売却価格の妥当性や中古住宅の状態、将来の維持費などを冷静に見極めることが前提条件になります。
住み替えにおいて「売却+中古購入」を同時進行で進める方法が向いているのは、現在の住宅ローン残高と売却見込み価格のバランスが比較的良く、自己資金や返済負担にある程度の余裕がある方です。
また、転居希望の時期が明確で、仮住まいをできるだけ避けたい方にとっても、売却と購入の時期を近づける同時進行は有効な選択肢になり得ます。
一方で、ローン残高が売却見込み価格を大きく上回っている方や、収入の変動が大きく返済計画の見通しが立ちにくい方は、無理に同時進行を選ばず、時間をかけて資金計画を整える方法を検討した方が安心です。
このように、自身の家計状況や住み替えの優先順位によって、適した進め方は大きく変わります。
| 区分 | 向いている人の傾向 | 注意したいポイント |
|---|---|---|
| 資金面 | ローン残高と売却価格が近い | 自己資金と返済余力の確認 |
| 生活設計 | 転居時期を明確に決めたい | 仮住まい期間の発生リスク |
| 物件選び | 中古住宅の選択肢を柔軟に検討 | 建物状態と将来の維持費 |
売却と中古購入を同時進行する基本スケジュール
売却と中古購入を同時進行する場合は、全体の流れと期間の目安を把握しておくことが重要です。
一般的には、事前の資金計画と査定依頼に約1~2週間、その後の売却活動と並行した中古住宅探しに約2~3か月を見込むケースが多いです。
そのうえで、売買契約から引き渡し完了までにさらに1~2か月程度を要することが一般的とされています。
したがって、余裕を持った住み替え計画としては、全体でおおよそ4~6か月程度を想定してスケジュールを組み立てることが大切です。
まず着手したいのは、現自宅の売却価格の目安を把握し、同時に金融機関に住宅ローン残高や新たな借入可能額を確認する作業です。
これにより、中古住宅探しの予算上限や、リフォーム費用をどこまで見込めるかが明確になります。
その後、売却の募集開始と中古住宅の内見を並行させることで、相場観を養いながら具体的な候補を絞り込んでいきます。
この段階では、売却活動や内見の日程が過密になりやすいため、週ごとの行動計画を簡単に整理しておくと、時間的な負担を軽減しやすくなります。
売却と購入を同時進行するうえで重要なのが、売買契約日と引き渡し日の組み立て方です。
一般的には、現自宅の売買契約が成立した段階で、中古住宅側の契約も近い日程で締結できるよう、候補物件を事前に絞り込んでおくと進行がスムーズになります。
また、現自宅の引き渡しから新居の引き渡しまでの間隔をできる限り短く設定することで、仮住まいや二重ローンの期間を抑えやすくなります。
ただし、リフォームを前提とした中古購入では、工事期間も含めて余裕を持った引き渡し時期を設定することが不可欠です。
| 時期の目安 | 主な行動内容 | 同時進行のポイント |
|---|---|---|
| 開始~2週間 | 資金計画確認・売却価格査定 | 予算上限と返済負担の把握 |
| 1~3か月目 | 売却募集開始・中古住宅内見 | 売却状況を見ながら候補絞り込み |
| 3~6か月目 | 売買契約締結・引き渡し準備 | 引き渡し日の調整で仮住まい回避 |
住宅ローン残債と資金計画から考える住み替え戦略
まず、現在の住宅ローン残高と自宅の売却見込み価格を把握することが重要です。
金融機関から最新の残高証明書を取り寄せ、元本残高と繰上返済の条件を確認します。
同時に、不動産の査定結果を基に、諸費用控除後に手元に残る金額を概算します。
さらに、預貯金や親族からの援助予定など、自己資金として確実に充当できる額を整理しておくと、住み替え全体の予算が見えやすくなります。
次に、「売却代金+自己資金」で、中古住宅の購入費用とリフォーム費用をどこまで賄えるかを検討します。
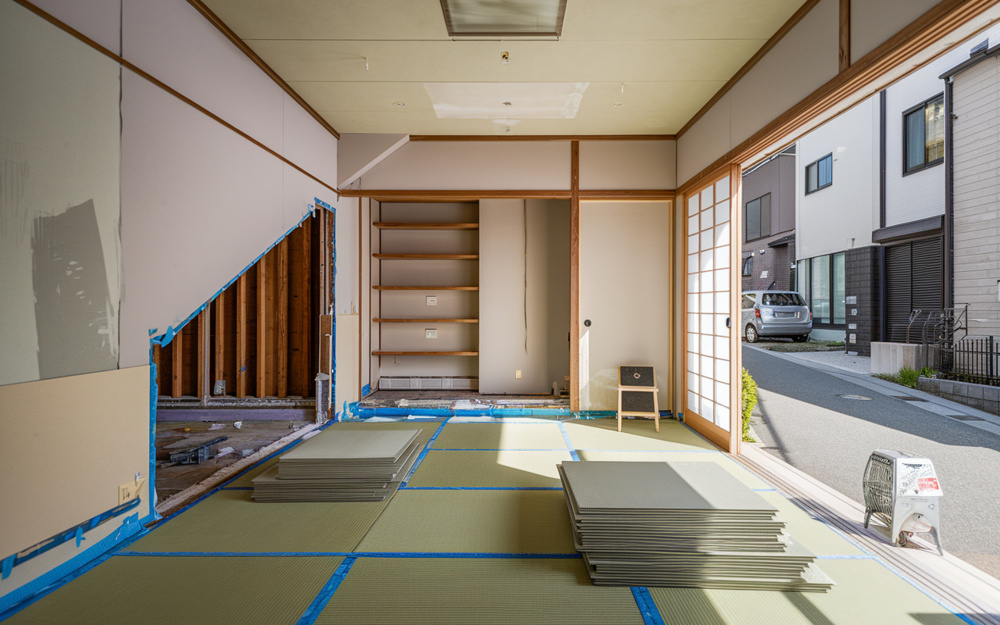
中古住宅は建物価格が抑えられる一方で、給排水設備や内装、断熱改修などのリフォーム費用が必要になる場合があります。
そのため、購入価格だけでなく、リフォームの見積額、仲介手数料や登記費用、税金などの諸費用も含めた総額で資金計画を組み立てることが大切です。
さらに、引き渡し後の数年間に備えた予備資金も残すようにすると、想定外の修繕や収入変動にも対応しやすくなります。
一方、売却価格より住宅ローン残高が多いオーバーローンの場合は、追加の自己資金や借換えを含めた検討が必要です。
自己資金で差額を補えないときは、金融機関と相談し、残債を含めた借換えや、無担保ローンによる一部補填などの可否を確認します。
また、住宅ローン減税や、一定の条件を満たす中古住宅・リフォームに利用できる公的ローン制度を把握しておくと、毎月の返済負担軽減や長期固定金利の選択肢が広がります。
このように、残債状況と制度活用の可能性を整理したうえで、無理のない返済計画となる住み替え戦略を検討することが大切です。
| 確認すべき項目 | 主な内容 | 資金計画への影響 |
|---|---|---|
| 住宅ローン残高 | 元本残高と繰上返済条件 | 売却代金で残債完済可能か |
| 売却見込み価格 | 諸費用控除後の手取り額 | 自己資金との合計予算 |
| 中古購入費用等 | 購入価格とリフォーム費用 | 新規ローン借入額の決定 |
| 税制優遇と公的制度 | 住宅ローン減税や公的ローン | 返済負担軽減と金利条件 |
中古購入で失敗しないための物件選びとリスク管理
中古住宅は新築と比べて価格を抑えやすい一方で、建物の状態や将来の価値を慎重に見極める必要があります。
特に住み替えで売却と中古購入を同時進行する場合、立地や建物性能を的確に判断できるかどうかが、資産価値の維持や将来の売却のしやすさに直結します。
国土交通省は良質な住宅ストックの形成と既存住宅流通の活性化を掲げ、既存住宅の性能や状態を見える化する施策を進めています。
こうした動きも踏まえながら、物件選びの優先順位を整理しておくことが大切です。
まず立地については、最寄り駅やバス停へのアクセス、日常の買い物施設、教育施設、医療機関への距離など、生活利便性を具体的に確認することが基本です。
あわせて、将来の人口動向や公共交通網の整備方針なども、長期的な資産価値に影響し得る要素として注目されています。
建物性能については、耐震性や断熱性、省エネルギー性能などが、安全性と光熱費、快適性に関わります。
国土交通省は、耐震性がありインスペクションが行われた既存住宅の情報を明示する仕組みとして「安心R住宅」を整備しており、こうした制度の対象基準を参考に物件を見ると、将来の売却時にも評価されやすい傾向があります。
中古住宅の購入では、引渡し後の思わぬ不具合を避けるため、専門家による建物状況調査、いわゆるインスペクションの活用が重要です。
国土交通省は既存住宅インスペクション・ガイドラインを策定し、構造上の不具合や雨漏りなどを第三者が客観的に確認できる仕組みを整えています。
また、住宅金融支援機構の「フラット35(リフォーム一体型)」や「フラット35リノベ」では、中古住宅の購入とあわせて行う一定要件を満たすリフォーム工事費を含めて長期固定金利で借り入れできる商品が用意されており、資金計画と一体で建物の性能向上を図ることが可能です。
購入前の段階で、どこまでインスペクションやリフォームを実施するのかを明確にし、見積もりを含めて総額で判断することが、後悔しない中古購入につながります。
売却と中古購入を同時進行する場合には、契約や引渡しの時期調整を誤ると、仮住まいや二重ローンが発生したり、想定外の追加費用がかかったりするおそれがあります。
国土交通省の調査でも、住み替え時には資金計画やスケジュール管理への不安を抱える世帯が一定数存在し、既存住宅購入後のリフォーム費用の負担感も課題として挙げられています。
また、建物の隠れた不具合を巡るトラブルを防ぐためには、インスペクション結果や既存住宅売買瑕疵保険の有無を確認し、契約内容に反映しておくことが有効です。
このように、物件選びと同時に、資金・契約・スケジュールの三つの側面から事前にリスクを洗い出しておくことが重要です。
| 確認すべき観点 | 主なチェック内容 | 見落とした場合のリスク |
|---|---|---|
| 立地・将来性 | 生活利便性と人口動向 | 資産価値下落リスク |
| 建物性能・状態 | 耐震性とインスペクション | 修繕費膨張リスク |
| 資金計画・契約 | リフォーム費用と引渡し時期 | 二重ローン・追加負担 |
まとめ
住宅建築費高騰の中で新築にこだわらず、「売却+中古購入」を同時進行する住み替えは、予算を抑えつつ希望条件を叶えやすい選択肢です。
ただし、ローン残債や売却価格、リフォーム費用まで含めた資金計画と、売却と購入のスケジュール調整が成功の鍵になります。
当社では、現自宅の査定から中古物件の選定、ローンや税制優遇の相談、引き渡し日の調整まで一括でサポートしています。
無理のない住み替え戦略を一緒に作りたい方は、まずはお気軽にお問い合わせください。